年金は60歳から受給すると大損?最大24%減額の真相と損益分岐点
公的年金の受給開始年齢は原則65歳ですが、希望すれば60歳から前倒しで受け取れる「繰上げ受給」の制度が存在します。長引く物価高や定年後の生活設計を見直す動きが強まる2026年現在、「少しでも早く受け取って生活や投資に回したい」と考える人が増える一方、「早くもらうと一生涯減額されて大損する」という警告もネット上にあふれています。
日本年金機構の規定により、60歳0か月で受給を開始すると年金額は最大24%恒久的に減額されます。この数字だけを見ると確かに大きな痛手に映りますが、果たして本当に「大損」と切り捨ててよいのでしょうか。受給開始のタイミングを巡る損益分岐点の正体と、表面的な試算では見落とされがちな税金・社会保険料の罠、そして2026年最新の制度改革動向まで、客観的事実を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給による減額率は月0.4%(最大24%減)で一生涯固定され、65歳受給との損益分岐点は「80歳10か月」となる。
- 要点2:最大の落とし穴は減額率だけでなく「障害年金の請求権喪失」「任意加入・追納の不可」「税・保険料負担増による手取り目減り」にある。
- 要点3:2026年の年金制度改正動向(在職老齢年金の緩和等)を踏まえ、健康状態・金融資産・60歳以降の就労形態に応じた個別判断が不可欠。
【徹底試算】60歳繰上げ受給の損益分岐点と「最大24%減額」の現実
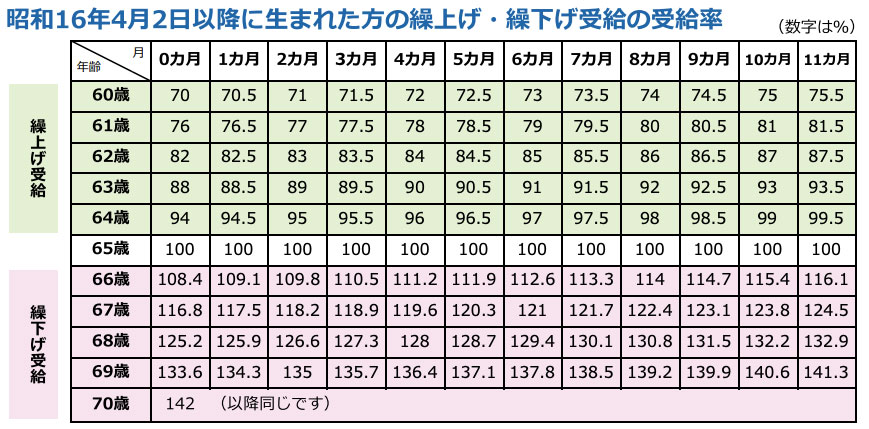
公的年金(老齢基礎年金および老齢厚生年金)を本来の65歳より早く受け取る「繰上げ受給」では、1か月早めるごとに0.4%ずつ受給額が削られます。2022年4月の法改正によって従来の月0.5%から緩和されたものの、60歳0か月時点で受給請求を行った場合、5年×12か月×0.4%=24.0%の減額が一生涯にわたって適用されます。
一度繰上げを請求すると、後から「やはり65歳支給に戻したい」と取り消すことは法的に一切認められません。では、早くもらい始めることによる「先取りメリット」と「生涯減額デメリット」が逆転する損益分岐点はどこにあるのでしょうか。基準となる65歳受給開始と比較した月額・累計受給額の試算データは以下の通りです。
| 受給開始年齢 | 増減率(基準比) | モデル月額(額面) | 80歳時点の累計受給額 | 編集部の見解・評価 |
|---|---|---|---|---|
| 60歳(繰上げ) | -24.0% | 約11万4,000円 | 約2,736万円 | 70代までのキャッシュフローに極めて有利 |
| 65歳(原則) | ±0.0% | 15万円(基準値) | 2,700万円 | 標準的な設計だが退職直後の生活費対策が必須 |
| 70歳(繰下げ) | +42.0% | 約21万3,000円 | 約2,556万円 | 長寿リスク対策としては強力だが元本回収は82歳以降 |
厚生労働省の数理モデルに基づく計算では、60歳0か月で繰上げた場合と65歳受給開始の場合における生涯累計受給額の損益分岐点は「80歳10か月」です。つまり、80歳10か月未満で亡くなった場合は60歳から受給していた方が累計額で勝り、81歳を超えて長生きした場合は65歳受給の方が得をする構造になっています。
厚生労働省「令和5年簡易生命表」によると、日本人男性の平均寿命は81.09歳、女性は87.14歳。男性の平均寿命と損益分岐点はほぼ同水準であり、単に「長生きするかどうか」のサイコロを振るような議論だけでは最適な判断を下せません。
.jpg?auto=format)
知られざる落とし穴|早くもらう人が直面する「年金繰上げ受給」4大デメリット
繰上げ受給を検討する際、多くの人が「月々の受給額が減る」という点ばかりに目を奪われます。しかし、社会保障の現場で専門家が最も警鐘を鳴らすのは、受給権を前倒しすることで他のセーフティネットが自動的に遮断される複合的な副作用です。
1. 障害基礎年金・障害厚生年金の「事後重症請求」ができなくなる
年金制度において極めて見落とされがちなのが障害年金との関係です。繰上げ請求を行った日以降、原則として「事後重症」による障害年金の請求ができなくなります。60歳から64歳までの間に脳卒中や心筋梗塞、がんの悪化などで重い障害状態に陥った場合でも、すでに老齢年金を繰り上げていると、手厚い非課税給付である障害年金を受給する権利を失ってしまいます。
2. 国民年金の任意加入や追納が不可能になる
過去に国民年金保険料の未納期間や免除期間がある場合、本来であれば60歳から65歳までの間に「国民年金任意加入制度」を使って満額(年額約81万6,000円)に近づけることが可能です。しかし、一度でも繰上げ受給を選択すると任意加入は一切認められず、過去の未納分を取り戻す手段が永久に断たれます。
3. 寡婦年金の受給権が消滅し、遺族厚生年金との選択を迫られる
夫を亡くした妻に対して60歳から65歳になるまでの間に支給される「寡婦年金」は、繰上げ受給の請求と同時に支給停止・失権となります。また、65歳未満で遺族厚生年金を受給できる立場にある場合、自身の繰上げ老齢年金と遺族年金を併給することはできず、いずれか一方を選択しなければなりません。
4. 税金・国民健康保険料・介護保険料の手取り圧迫
「額面で月11万4,000円入るなら十分」と考えていても、実際の可処分所得はさらに縮小します。60歳以降も再雇用やアルバイトで働きながら繰上げ年金を受け取ると、給与所得と公的年金等控除後の雑所得が合算され、住民税の課税ラインを超えるケースが頻発します。課税世帯になると国民健康保険料や介護保険料が跳ね上がり、医療費の自己負担割合にも悪影響を及ぼすため、「受け取った年金のかなりの部分が税金と保険料で相殺される」という逆転現象が起こり得ます。
【実態検証】「後悔した人」と「満足した人」の現場証言に見るリアルな分岐点
年金相談窓口やFP相談の現場では、60歳受給を選んだ人々の間で満足度が極端に二分されています。ファイナンシャルプランナーや社会保険労務士のもとに寄せられる当事者のリアルな証言から、その境界線を浮き彫りにします。
都内の年金相談センターに訪れた68歳男性は、次のように語っています。
「定年退職後に再雇用されたものの、月給が半分以下に落ち込んだため、生活の足しにと軽い気持ちで60歳繰上げを選びました。しかし65歳を過ぎて仕事を完全にリタイアした今、同僚たちと比べて毎月4万円近く少ない年金額を見て強い焦燥感を覚えています。物価が上がり続ける中、この削られた受給額が生涯続く重圧は想像以上でした」
一方、60歳受給に強い満足感を示しているのは、「早期受給分の使い道を明確に定めていた層」です。61歳から受給を開始した67歳男性の手記には、対照的な実感が記されています。
「気力も体力も充実している60代前半のうちに、夫婦で全国を旅したり趣味の工房を開く初期費用に年金を充てました。85歳を過ぎてから大金をもらうより、足腰が元気な『活動可能期間』に資金を投じられた恩恵は計り知れません。私にとっての損益分岐点は金額ではなく、人生の幸福度の総量でした」
ネット上の掲示板やSNS(知恵袋やX)でも、「病気で倒れて70歳前に他界した親を見て、早くもらっておくべきだったと痛感した」という声がある一方で、「長生きしすぎて預貯金が底をつき、低年金に泣いている」という投稿も目立ちます。健康寿命に対する主観的予測と、生活防衛に必要な基礎キャッシュフローの有無が、納得感を分ける決定的な要素となっています。

【2026年最新動向】在職老齢年金の見直しと「働きながら60歳年金受給」の新常識
60歳以降も働き続ける人にとって最大の障壁となってきたのが「在職老齢年金制度」です。賃金(総報酬月額相当額)と老齢厚生年金の基本月額の合計が一定の基準を超えると、年金の一部または全額が支給停止される仕組みです。
この支給停止調整額は、かつて60代前半(60〜64歳)については「28万円」という極めて厳しい上限が課されていましたが、制度見直しにより65歳以降と同じ基準へと統合が進められてきました。さらに2026年の年金制度改革議論では、深刻な人手不足と高齢者の就労意欲阻害を是正するため、在職老齢年金の基準額の大幅引き上げ、あるいは制度そのものの段階的廃止に向けた動きが加速しています。
また、厚生年金の支給開始年齢をかつての60歳から65歳へ引き上げる過渡期に設けられていた「特別支給の老齢厚生年金」は、男性が2025年度をもって対象終了となり、女性についても1966年4月1日以前生まれ(2026年時点で60歳以上)の対象者が受給を終えれば完全に歴史の幕を閉じます。つまり、2026年以降に60歳を迎える世代にとって、「60歳から年金を手にする手段は原則として繰上げ受給の一択」となる現実に直面しています。
一般に知られていない盲点とネットの誤解|「繰上げ=大損」の嘘を暴く
マネー情報サイトや動画プラットフォームでは「繰上げ受給は絶対に損」「75歳まで繰り下げて84%増額を狙うのが賢者」といった論調が散見されます。しかし、公的年金の本質を金融資産全体のポートフォリオとして捉え直すと、画一的な結論の危うさが見えてきます。
繰上げ受給を「年金の先払い」と捉え、受給した資金を無駄遣いせず新NISAなどの非課税投資枠で世界分散投資に回した場合のシミュレーションを検証してみましょう。60歳から年率3〜4%程度で運用益を得られた場合、インフレ局面においては、名目の減額分(24%)を投資のリターンが相殺し、80歳時点での金融総資産が65歳受給開始を上回り続けるシナリオは決して非現実的ではありません。
さらに見過ごされがちなのが、「年金受給を遅らせるために、60代前半で手元の預貯金を無理に取り崩すリスク」です。万一の病気や住宅ローンの完済、親の介護などでまとまった流動性資金が必要な時期に、年金を我慢して預貯金を底をつかせてしまうと、予期せぬ金利負担や精神的困窮に直面します。「長生きしたときの最大利益」ばかりを追求し、直近5年〜10年のサバイバルを疎かにするのは本末転倒と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金の繰上げ受給を選択すべきか否かは、以下の明確なチェック基準によって判断することが賢明です。
▼ 60歳繰上げ受給が適している人の条件:
- 60歳時点で完全リタイアしており、他の生活防衛資金や退職金が手薄な人
- 健康状態に持病や懸念があり、平均寿命までの生存に統計的な自信が持てない人
- 受取資金を堅実な長期投資に回し、インフレヘッジを図る投資リテラシーがある人
- 住宅ローンの繰り上げ返済など、早期に確定利回りのある負債整理を行いたい人
▼ 繰上げ受給を絶対に避けるべき(慎重になるべき)人の条件:
- 60歳以降も正社員や役員などで十分な給与収入(年収400万〜500万円以上)が見込める人
- 過去に未納期間があり、国民年金の任意加入で受給額を満額に引き上げたい人
- 家系的に長寿傾向が強く、90歳以上まで生きる可能性が極めて高い人
- 病気による重度障害のリスクに備え、障害厚生年金の権利を保持しておきたい人
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:60歳から年金を受け取るための手続き方法と申請タイミングは?
A1:繰上げ受給の手続きは、60歳の誕生日の前日以降に、住所地を管轄する年金事務所または街角の年金相談センターへ「老齢給付裁定請求書」を提出して行います。自動的に前倒しされることはなく、必ず本人の書面請求が必要です。請求書を提出した「翌月分」から年金の支給対象となります。
Q2:基礎年金だけを60歳から繰り上げ、厚生年金は65歳から受け取ることはできますか?
A2:原則として不可能です。老齢基礎年金と老齢厚生年金の両方の受給資格がある場合、繰上げ受給は両方を同時に請求しなければなりません(※特別支給の老齢厚生年金の受給権者など特定の経過措置を除く)。一方だけを前倒しして、もう一方を温存することはできない仕組みになっています。
Q3:60歳で繰上げ受給を開始した後に死亡した場合、遺族年金はどうなりますか?
A3:繰上げ受給を行っていた方が亡くなった場合、残された配偶者等に支給される「遺族厚生年金」は、原則として繰上げ前の本来の年金額(65歳時点で受け取れるはずだった報酬比例部分)をベースに計算されます。本人の繰上げ減額がそのまま遺族厚生年金の計算式に反映されるわけではありませんが、中高齢寡婦加算の適用条件などに影響が出る場合があるため、事前の確認が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
公的年金を60歳から受給することは、決して一律に「大損」と断定できるものではありません。最大24%の減額率は一生涯覆らない重大なデメリットである一方、60代前半という活動期における資金繰りの柔軟性をもたらし、80歳10か月までは累計受給額でプラスを維持できるという数学的事実が存在します。
2026年以降、年金制度は少子高齢化と社会参加の拡大を背景に、在職老齢年金の緩和や働き方の多様化に合わせた再設計がさらに進められます。目先の「お得感」やネット上の極端な言説に惑わされず、自身の保有資産、就労継続の可否、健康状態、そして家族構成を冷静に棚卸しした上で、後悔のない受給タイミングを選択してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
